
به گزارش خبرنما، بازار جهانی گاز در هفته منتهی به ۱۸ سپتامبر ۲۰۲۶، در حالی به روند افزایشی خود ادامه داد که اختلال در مسیرهای عرضه الانجی، محدودیت ظرفیت ذخیرهسازی قطر و رقابت خریداران آسیایی و اروپایی برای محمولههای موجود، ریسک تأمین گاز پیش از آغاز فصل سرد را افزایش داده است. بر اساس گزارش […]
به گزارش خبرنما، بازار جهانی گاز در هفته منتهی به ۱۸ سپتامبر ۲۰۲۶، در حالی به روند افزایشی خود ادامه داد که اختلال در مسیرهای عرضه الانجی، محدودیت ظرفیت ذخیرهسازی قطر و رقابت خریداران آسیایی و اروپایی برای محمولههای موجود، ریسک تأمین گاز پیش از آغاز فصل سرد را افزایش داده است.
بر اساس گزارش اداره کل امور اوپک، مجامع و سازمانهای بینالمللی وزارت نفت، بررسی تحولات بازار بینالمللی گاز در هفته منتهی به ۱۸ سپتامبر ۲۰۲۶ نشان میدهد در کنار فشارهای ژئوپلیتیک بر عرضه الانجی، ایالاتمتحده نیز در مسیر ثبت رکوردهای جدید تولید، مصرف و صادرات گاز قرار دارد؛ شرایطی که جایگاه آمریکا را در معادلات عرضه جهانی گاز تقویت کرده است.
قیمتهای گاز در بازارهای شاخص
در هفته منتهی به ۱۸ سپتامبر، میانگین قیمت هفتگی گاز در بازارهای شاخص با وجود نوسانهای روزانه، درمجموع روندی افزایشی داشت. بازار شمالشرق آسیا با میانگین ۲۸ دلار و ۶۵ سنت بهازای هر میلیون بیتییو بالاترین قیمت را در میان بازارهای مورد بررسی ثبت کرد.
درمقابل، میانگین هفتگی قیمت در بازار جنوب غرب اروپا ۲۶ دلار و ۳۸ سنت، در هاب انبیپی انگلیس ۲۶ دلار و ۵۰ سنت، در هنریهاب آمریکا ۲ دلار و ۹۴ سنت و در بازار تیتیاف هلند ۲۶ دلار و ۸۸ سنت ثبت شد. مقایسه این ارقام نشان میدهد شکاف میان بازار آمریکا و بازارهای اروپا و آسیا همچنان چشمگیر است؛ موضوعی که در شرایط اختلال عرضه الانجی، اهمیت بیشتری پیدا میکند.
آمریکا در مسیر ثبت رکوردهای جدید
در سوی دیگر بازار، آمریکا با افزایش همزمان تولید، مصرف و صادرات الانجی، تصویر متفاوتی از بازار گاز ارائه میدهد. اداره اطلاعات انرژی آمریکا پیشبینی کرده است تولید گاز طبیعی این کشور در سال ۲۰۲۶ به ۱۱۱ میلیارد و ۷۰۰ میلیون فوتمکعب در روز و در سال ۲۰۲۷ به ۱۱۵ میلیارد و ۹۰۰ میلیون فوتمکعب در روز برسد؛ درحالیکه تولید سال ۲۰۲۵ حدود ۱۰۷ میلیارد و ۶۰۰ میلیون فوتمکعب در روز بوده است.
افزایش بهرهوری حفاری، رشد تقاضای برق و توسعه ظرفیت صادرات الانجی، سه عامل اصلی افزایش تولید گاز آمریکا شمرده شدهاند. ذخیرهسازی گاز آمریکا نیز در ابتدای فصل زمستان، یعنی ۳۱ اکتبر ۲۰۲۶، حدود ۵ درصد بالاتر از میانگین پنجساله پیشبینی شده است.
بر اساس برآورد اداره اطلاعات انرژی آمریکا، صادرات الانجی این کشور در سال ۲۰۲۶ با رشد ۱۵ درصدی نسبت به سال قبل، به ۱۷ میلیارد و ۴۰۰ میلیون فوتمکعب در روز میرسد و در سال ۲۰۲۷ نیز تا ۱۸ میلیارد و ۶۰۰ میلیون فوتمکعب در روز افزایش خواهد یافت.
ظرفیت حمل محدود است / محدودیت ذخیرهسازی قطر
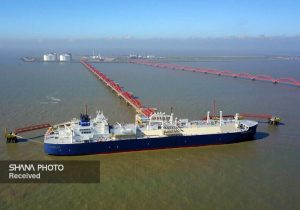
یکی از تحولات مهم هفته، تشدید محدودیت ظرفیت ذخیرهسازی الانجی قطر در کشتیهای حمل این محصول بود. با پایان فصل اوج مصرف تابستانی، کاهش تقاضا و دشواری بازگشت کشتیهای خالی به خلیج فارس، قطر با محدودیت جدی برای ذخیرهسازی محمولههای تولیدی خود روبهرو شده است.
بارگیری الانجی قطر در ماه اوت به یکمیلیون و ۴۲۰ هزار تن کاهش یافته که حدود نیمی از آن به مقصد کویت صادر و بخش باقیمانده روی کشتیها در لنگرگاههای خلیج فارس ذخیره شده است.
گزارش نشریه تخصصی بررسی اقتصادی خاورمیانه (MEES) نیز نشان میدهد حدود ۳ میلیون و ۴۴۰ هزار مترمکعب، معادل ۲ میلیون و ۵۱۰ هزار تن الانجی قطر در ۱۷ کشتی مستقر در خلیج فارس ذخیره شده است. ادامه این وضع میتواند قطر را با دو گزینه روبهرو کند: استفاده از ظرفیت ذخیرهسازی خشکی یا کاهش حجم تولید.
تنگه هرمز؛ نقطه مهم ریسک بازار الانجی
تنگه هرمز در هفتههای اخیر به یکی از نقاط مهم ریسک در بازار جهانی الانجی تبدیل شده است. محدودیتهای تردد در این مسیر، بازگشت کشتیهای خالی به خلیج فارس را دشوار کرده و همین موضوع بهطور مستقیم بر ظرفیت بارگیری قطر اثر گذاشته است.
بر اساس گزارش، با آغاز تنشها در تنگه هرمز، حدود یکپنجم عرضه جهانی الانجی از چرخه بازار خارج شد و خریداران برای جایگزینی محمولههای قطر و امارات با چالش روبهرو شدند. در همین شرایط، عرضه الانجی روسیه و برخی کشورهای غرب آسیا نیز تحتتأثیر تحولات ژئوپلیتیک قرار گرفته و توسعه برخی پروژههای گازی استرالیا با موانع زیست محیطی، حقوقی و نظارتی روبهروست.
تنوعبخشی؛ راهبرد جدید خریداران الانجی
تجربه اخیر بازار نشان میدهد اتکا به تعداد محدودی از تولیدکنندگان و مسیرهای حملونقل، ریسک تأمین الانجی را افزایش میدهد. به همین دلیل، خریداران به سمت تنوعبخشی جغرافیایی سبد تأمین حرکت کردهاند تا اختلال در یک منطقه یا مسیر مشخص، کل زنجیره تأمین آنها را تحتتأثیر قرار ندهد.
این روند البته با محدودیتی اساسی روبهروست: بخش قابل توجهی از ظرفیت عرضه جهانی الانجی همچنان در چند منطقه اصلی ازجمله آمریکا، روسیه، غرب آسیا و استرالیا متمرکز است. استفاده از سبدی از منابع مختلف جغرافیایی و شاخصهای متنوع قیمتگذاری، در کنار تضمین تحویل بهموقع محمولهها، ازجمله راهکارهایی است که برای مدیریت ریسک بازار الانجی مطرح شده است.
کاهش واردات چین در ماه اوت
چین نیز در ماه اوت کاهش واردات گاز طبیعی را تجربه کرد. بر اساس دادههای گمرکی این کشور، مجموع واردات گاز طبیعی شامل الانجی و گاز خط لوله به ۱۰ میلیون و ۳۲۰ هزار تن رسید که نسبت به ماه قبل ۱۲.۹ درصد کاهش داشت. چین در همین ماه حدود ۵ میلیارد و ۶۹۰ میلیون دلار برای واردات گاز طبیعی هزینه کرد.
بازار گاز در آستانه زمستان
مجموع تحولات هفته منتهی به ۱۸ سپتامبر نشان میدهد بازار جهانی گاز بیش از گذشته به ظرفیت تولید، مسیرهای حملونقل و انعطافپذیری زنجیره الانجی وابسته شده است. آمریکا با افزایش تولید و صادرات، ظرفیت بیشتری برای پاسخ به رشد تقاضای جهانی پیدا کرده، اما محدودیتهای حملونقل در خلیج فارس و اختلال در عرضه تولیدکنندگان بزرگ، فشار مضاعفی بر بازار وارد کرده است.
در چنین شرایطی، زمستان پیشرو میتواند آزمونی برای تابآوری بازار الانجی باشد؛ بازاری که در آن حجم تولید بهتنهایی تعیینکننده نیست و ظرفیت ذخیرهسازی، دسترسی به کشتی، امنیت مسیرهای دریایی و تنوع منابع تأمین نیز به همان اندازه اهمیت پیدا کردهاند.
- نویسنده : نرجس خاتون ریاستی